

El dilema del diagrama de puntos de la Fed
Incluso los principales economistas del país luchan por predecir hacia dónde se dirigen las tasas
Lectura de 5 minutos
PUNTOS CLAVE
- El diagrama de puntos de la Fed proporciona información sobre las expectativas de tasas de interés de las autoridades, pero la historia muestra que esas proyecciones pueden cambiar drásticamente.
- Las grandes diferencias entre los pronósticos de tasas a largo plazo de los miembros del FOMC resaltan la incertidumbre que rodea a la tasa de interés neutral de la economía.
- Los inversores que dependen demasiado de la orientación de la Fed pueden enfrentar riesgos inesperados cuando las condiciones económicas obliguen a las autoridades a cambiar de rumbo.
El debate sobre el uso y la utilidad del "diagrama de puntos" de la Fed continúa. Nuestro gráfico de esta semana ofrece una mirada a la iteración más reciente del Comité Federal de Mercado Abierto (FOMC) con líneas que muestran la "tendencia central" de los puntos frente a donde estaba la tendencia central cuando se actualizaron por última vez en junio. Comencemos nuestra discusión con lo que representa el diagrama de puntos.
Hay 19 miembros del Comité Federal de Mercado Abierto. De estos 19, 12 son miembros con derecho a voto y siete son miembros sin derecho a voto. Todos los miembros participan en los debates relativos a la política monetaria y presentan sus previsiones sobre temas como el crecimiento del producto interno bruto (PIB), el desempleo y la inflación. Como parte de ese proceso, cada miembro también ofrece su perspectiva para las tasas de interés a corto, mediano y largo plazo. Sobre la base de estos puntos, el mercado de bonos puede tratar de determinar lo que la mayoría del comité está pensando sobre el futuro de las tasas de interés. No hay nombres asignados a cada punto, aunque según los comentarios o discursos de los miembros del FOMC, generalmente podemos tener una idea de quién está pensando qué.
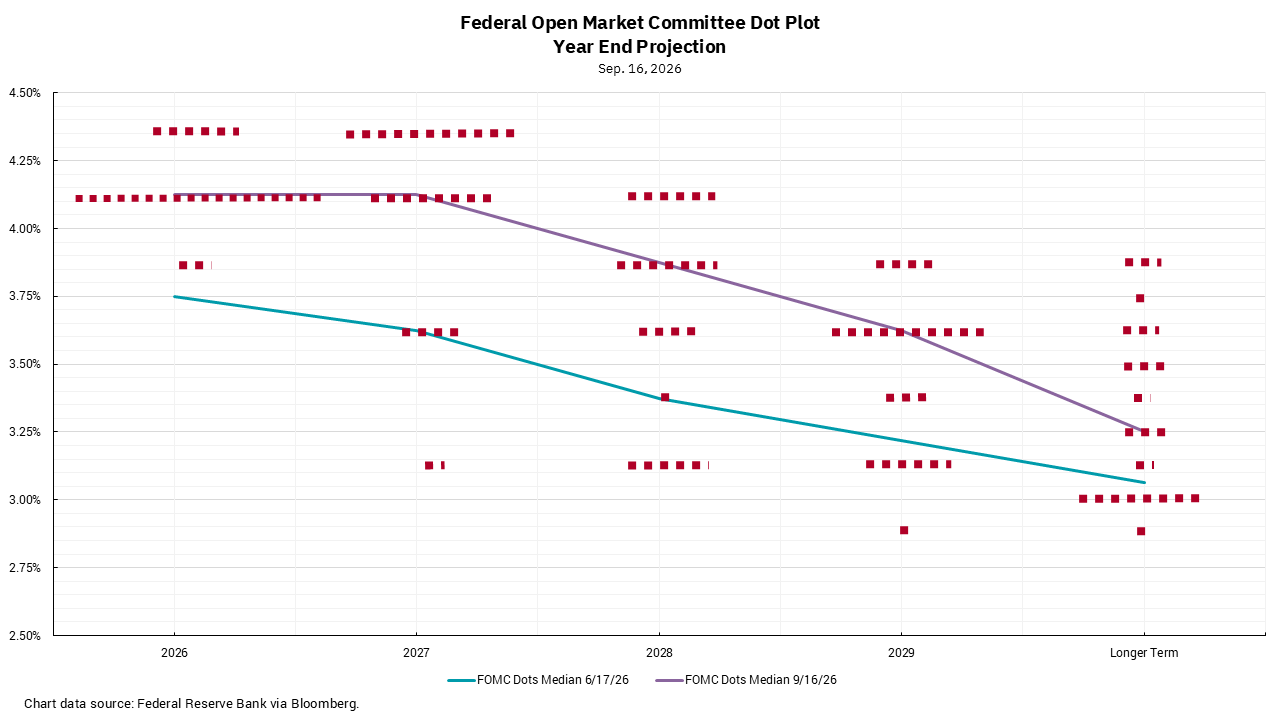
El presidente inmediato de la Fed, Jay Powell, insistió en que el "plan de puntos" no era un pronóstico, sino que era parte de la "orientación a futuro" ofrecida por el FOMC que afectó las tasas y los mercados de capitales. Siempre me ha fascinado un poco el diagrama de puntos por una razón secundaria. Los miembros del FOMC son todos individuos altamente inteligentes y económicamente versados. Tienen acceso a la mejor información posible, y la Fed emplea a cientos de economistas con doctorado que construyen modelos econométricos increíblemente detallados y complejos. Y, sin embargo, armado con todo esto, la dispersión en las perspectivas de tasas es materialmente amplia. Las diferencias a corto plazo son generalmente menores que a medio plazo, lo cual es comprensible, pero la dispersión de las previsiones a largo plazo muestra una amplia gama de opiniones sobre cuál debería ser la tasa neutral a largo plazo, o R*. Para mí, esto siempre ha sido interesante. Espero que el FOMC tenga una mejor idea de qué tasa no es acomodaticia ni restrictiva para la economía de los Estados Unidos que lo que revela el diagrama de puntos.
Hay otra parte de mirar este diagrama de puntos a lo largo del tiempo que es interesante. Llegamos a este año con un diagrama de puntos que muestra que la tendencia central del FOMC en ese momento era de dos recortes de tasas en 2026. La Fed acaba de ELEVAR las tasas, y el nuevo diagrama de puntos muestra una perspectiva de otro aumento de tasas este año y el potencial de otro en 2027. Esto ayuda a explicar por qué el ex presidente Powell dijo que esto no era un pronóstico porque, si lo era, el pronóstico estaba totalmente equivocado.
Y aquí está el problema: los mercados ya habían incorporado esta perspectiva de recortes. Esto significa que, si un inversor hubiera decidido invertir basándose en esta perspectiva, ahora se enfrenta a pérdidas en sus tenencias.
En resumen, la orientación futura de la Fed ha demostrado ser menos que precisa, por lo que ponerle fin no necesariamente introduciría un nuevo nivel de riesgo para los mercados: solo significaría que los inversores exigirían una compensación por un riesgo que ya están asumiendo. En resumen, como inversor, quiero ser compensado por el riesgo que estoy asumiendo, así que en ese sentido, poner fin a la orientación futura es algo bueno.
Un último punto, puede notar que solo hay 18 puntos en este gráfico; El presidente Warsh no pone su pronóstico en el diagrama de puntos. Al menos no se puede decir que está equivocado en su "pronóstico".Obtenga By the Numbers en su bandeja de entrada.
Suscríbase (Se abre en una pestaña nueva)