

Los niveles de deuda del consumidor no cuentan toda la historia
El consumidor estadounidense promedio sigue siendo más resistente de lo que implican muchos titulares de noticias
Lectura de 5 minutos
PUNTOS CLAVE
- La deuda de los consumidores ha aumentado con el tiempo, pero ese crecimiento debe verse junto con el aumento de los ingresos y una economía más grande.
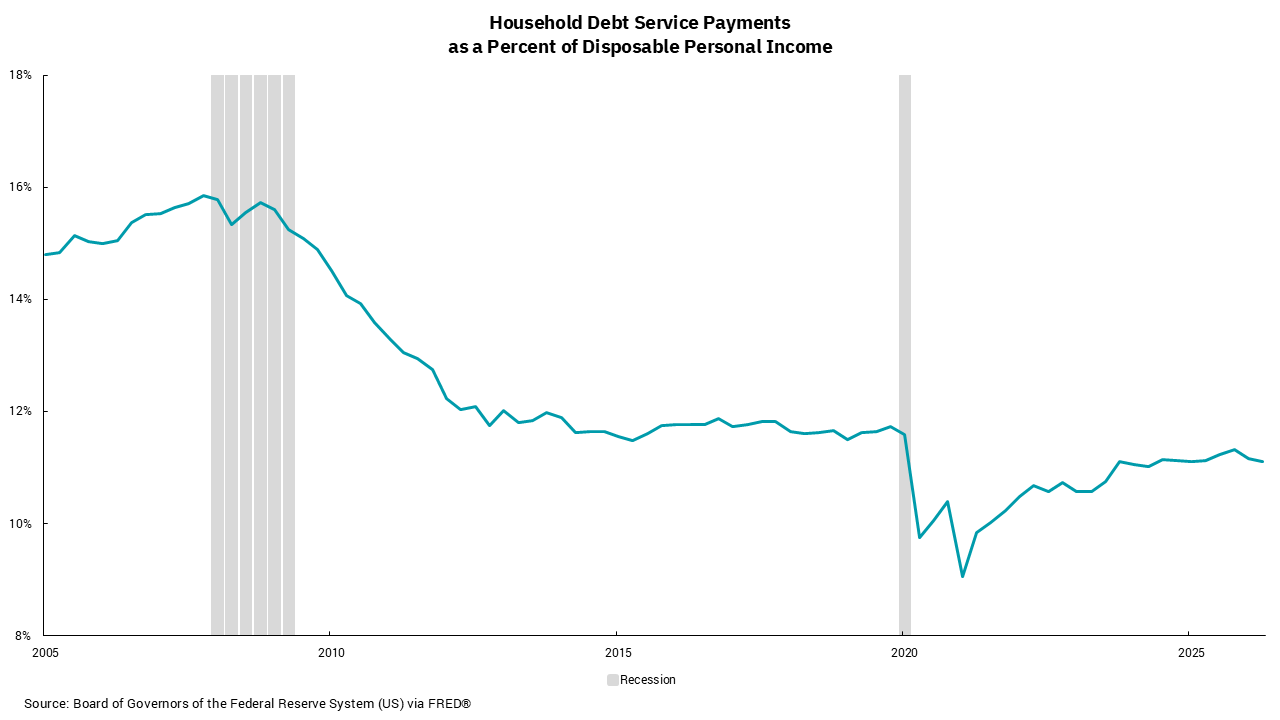
- El servicio de la deuda como porcentaje de los ingresos se mantiene por debajo de los niveles anteriores a la crisis financiera, lo que indica que los consumidores generalmente se encuentran en una posición más fuerte de lo que muchos suponen.
- Si bien los precios más altos y los costos de la energía continúan presionando a algunos hogares, las métricas agregadas de la deuda del consumidor apuntan a una resistencia económica continua.
Hemos escrito varios artículos sobre las diferentes experiencias vividas dentro de nuestra economía. Quienes poseen viviendas y activos financieros han disfrutado de ganancias patrimoniales netas que han superado con creces los elevados niveles de inflación desde el inicio de la pandemia. Mientras tanto, aquellos con pocos activos financieros que han contado con aumentos salariales han luchado poderosamente.
Una experiencia similar puede ser el caso dependiendo del nivel general de deuda de los consumidores individuales. Los gráficos de esta semana analizan la deuda del consumidor desde dos perspectivas: el nivel general de deuda y el servicio de la deuda en relación con el ingreso personal. Presentan una imagen interesante, aunque hay que tener cuidado al considerar las medidas basadas en dólares de muchas estadísticas. Después de todo, a medida que nuestra economía crece, esperaríamos que las medidas de deuda y activos crezcan junto con ella, lo que a menudo significa establecer récords "históricos" para muchas medidas. Por ejemplo, los titulares recientes sobre la deuda de tarjetas de crédito de Estados Unidos que supera los 1 billones de dólares son objetivamente ciertos y dieron lugar a que se derramara mucha tinta sobre la precaria posición del consumidor y un presagio potencial de un crecimiento más lento en el futuro. Y, sin embargo, aunque el aumento de los niveles de deuda merece atención, ver la deuda y el costo del servicio de la deuda en relación con los ingresos cuenta una historia algo diferente.
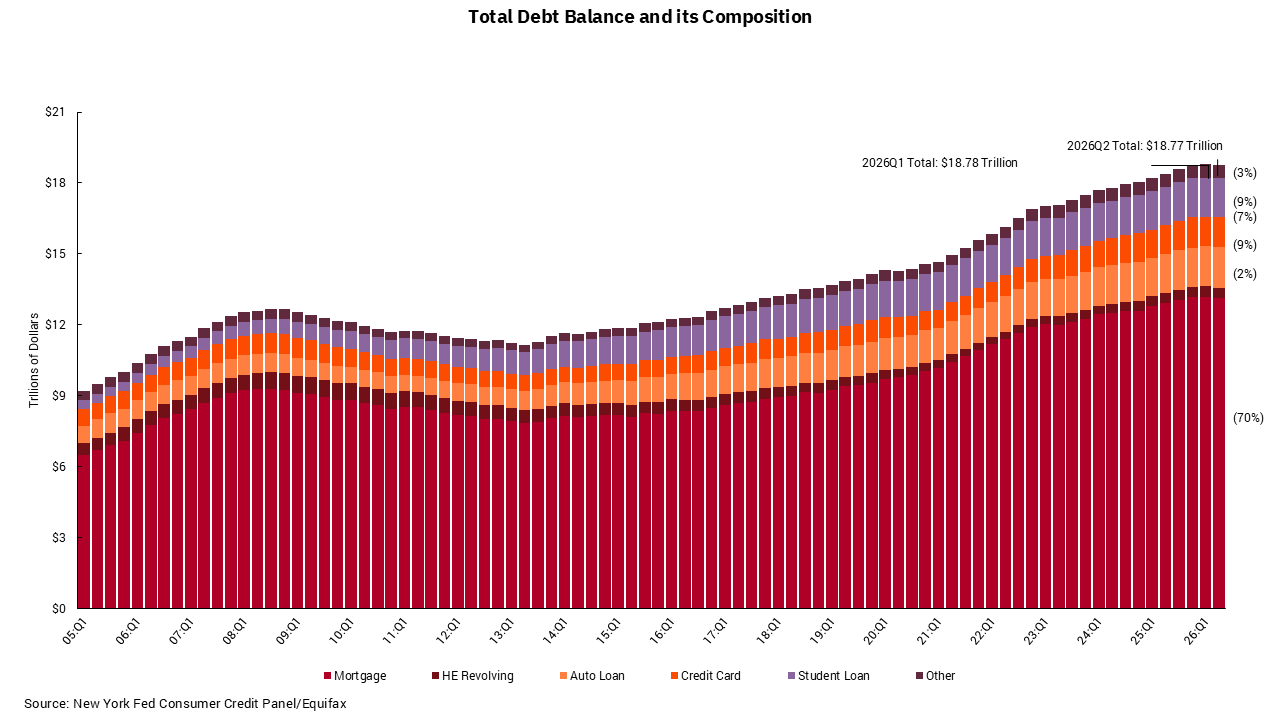
Para mostrar la primera perspectiva, el gráfico inferior muestra un aumento en la deuda del consumidor (hipotecas para viviendas, préstamos con garantía hipotecaria, préstamos para automóviles, préstamos estudiantiles, tarjetas de crédito y otras deudas) en los últimos 20 años o más. Hubo un período de descensos lentos después de la crisis financiera, pero, a medida que la economía se recuperó, los niveles de deuda reanudaron su ascenso.
Sin embargo, el impacto real se muestra en el gráfico de la relación servicio de la deuda/ingresos. Si bien las tasas de interés más bajas después de la crisis financiera ayudaron a reducir estos niveles, un factor igualmente importante fue la acumulación de deuda más lenta en relación con el crecimiento de los ingresos. La caída significativa durante y después del inicio de la pandemia refleja un cambio material en la tasa de ahorro, ya que los consumidores reaccionaron a la incertidumbre manteniendo más ahorros, mientras que los pagos directos de apoyo del gobierno aumentaron los ingresos. El crecimiento de la deuda se desaceleró temporalmente antes de que la mejora de la confianza y los bajos costos de endeudamiento impulsaran préstamos hipotecarios adicionales a medida que los precios de las viviendas subían.
Quizás la conclusión más notable es que, desde la perspectiva de la deuda, el consumidor agregado de EE. UU. parece estar mejor posicionado hoy que antes de la crisis financiera e incluso antes de la pandemia. Podríamos ver algún cambio en el gráfico de la relación servicio de la deuda-ingreso a medida que la Reserva Federal reanude su política de elevar las tasas de interés. Sin embargo, mientras el mercado laboral se mantenga firme, una tendencia que esperamos, en conjunto el consumidor no está demasiado estirado desde el punto de vista de la deuda.
Esto puede significar que la economía está en una mejor posición de lo que algunos titulares harían creer. Eso no disminuye los desafíos que muchos hogares continúan enfrentando por los precios más altos y los elevados costos de la energía. Sin embargo, visto a través de la lente de la deuda del consumidor y el servicio de la deuda, el panorama general parece menos preocupante que durante varios períodos anteriores.
Obtenga By the Numbers en su bandeja de entrada.
Suscríbase (Se abre en una pestaña nueva)